Un fair value gap (FVG) es el hueco que deja un patrón de tres velas cuando la vela central se mueve tan rápido que las mechas de la primera y la tercera no llegan a tocarse. En uno alcista, el mínimo de la tercera vela queda por encima del máximo de la primera. ICT lo usa como zona de entrada en el retroceso.
La definición cabe en una línea; lo difícil empieza al operarla. Vamos a ver cómo se marca, qué cuatro decisiones cambian cualquier estadística que leas sobre él y cómo comprobar con tu propio registro si te da ventaja o solo te da entradas.
Cómo se forma un fair value gap, vela a vela
Un ejemplo alcista con precios de futuros del Nasdaq 100:
- Vela 1: marca un máximo en 21.040.
- Vela 2: la vela de impulso; abre en 21.035 y cierra en 21.110.
- Vela 3: su mínimo queda en 21.062.
Entre el máximo de la vela 1 (21.040) y el mínimo de la vela 3 (21.062) quedan 22 puntos que solo recorrió la vela central, sin solapamiento con las de los lados. Ese es el FVG. Su punto medio, 21.051, es lo que en ICT se llama consequent encroachment. En uno bajista el esquema es el espejo: el mínimo de la vela 1 queda por encima del máximo de la vela 3.
Conviene no confundirlo con un gap de apertura, en el que el precio salta entre el cierre de una sesión y la apertura de la siguiente sin cotizar en medio. El FVG aparece con el mercado abierto y en cualquier temporalidad: el precio sí pasó por ahí, solo que en una sola vela y deprisa.
Las cuatro decisiones que cambian cualquier estadística del FVG
Antes de creerte un porcentaje, pregunta cómo se definió. Estas cuatro elecciones bastan para que dos personas que «operan FVG» estén probando sistemas distintos:
- Cuándo cuenta como rellenado. ¿Basta con que una mecha toque la zona, hace falta un cierre dentro, llegar al 50 % o atravesarla entera? El matiz pesa: Edgeful, un proveedor de estadísticas para futuros, publicó sobre FVG de 30 minutos del mini Dow que el 52,38 % de los alcistas quedaban sin mitigar en la sesión si contaba la mecha y el 60,71 % si exigía un cierre. Más de ocho puntos de diferencia con los mismos gráficos.
- Tamaño mínimo. Un hueco de 2 puntos y uno de 40 no son la misma señal. Fíjalo en puntos o, mejor, en proporción a la volatilidad del momento, y escríbelo.
- Temporalidad y hora. Un FVG de un minuto en plena apertura de Nueva York no se parece a uno de una hora a mediodía. Si ya mediste las horas en las que operas índices, cruza esa tabla con tus FVG.
- Caducidad. ¿Cuántas velas o sesiones sigue siendo válido? Sin ese límite, cualquier zona vieja acaba «funcionando» algún día.
Si cambias una de las cuatro, estás probando otra estrategia. Este problema tiene historia académica: en 2000, Lo, Mamaysky y Wang propusieron reconocer las figuras chartistas con un algoritmo precisamente porque su presencia dependía demasiado del ojo de quien miraba el gráfico. Con el fair value gap pasa lo mismo, aunque la definición parezca más mecánica.
Por qué la tasa de relleno no te dice si ganas dinero
«El precio vuelve a rellenar el hueco» es la frase que más se repite, y es la que menos información da. Tres razones:
- Las zonas cercanas se tocan solas. Cualquier franja de 22 puntos a poca distancia del precio tiene muchas papeletas de ser revisitada por puro ruido. Sin compararlo con zonas parecidas que no son FVG, un porcentaje de relleno alto no demuestra nada.
- Selección adversa. Los huecos que retroceden hasta el 50 % suelen ser aquellos en los que el impulso se ha agotado. Los mejores, los que siguen sin mirar atrás, no te dejan entrar.
- El relleno no es el beneficio. Lo que pagas es la operación completa: entrada, stop y salida.
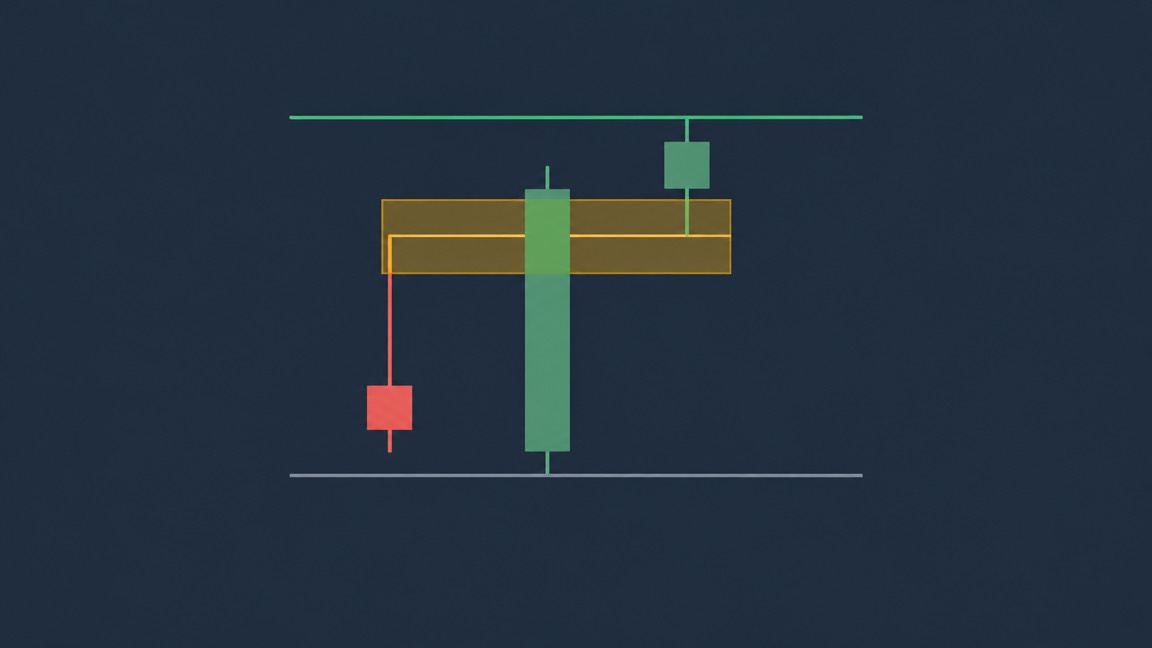
Con el ejemplo de arriba: compras en el 50 % del hueco (21.051), pones el stop 4 puntos por debajo del borde inferior (21.036) y arriesgas 15 puntos. Apuntas a 2R, 30 puntos, en 21.081. Si la ida y vuelta te cuesta el equivalente a 1 punto entre comisión y deslizamiento, cada ganadora deja 29 y cada perdedora quita 16. Para no perder necesitas acertar 16 de cada 45 operaciones: un 35,6 % (sin costes sería un 33,3 %). Un 60 % de huecos rellenados no te dice nada sobre si superas ese 35,6 % en las operaciones que llegan a ejecutarse.
Cómo comprobar un fair value gap con tu propio registro
Sobre el papel, precioso; en real, el mercado no lee tu manual. La única forma de saber si el FVG te aporta algo es medirlo con un protocolo que no dependa de tu memoria:
| Paso | Qué haces | Para qué sirve |
|---|---|---|
| 1. Regla escrita | Fijas las cuatro decisiones: relleno, tamaño mínimo, temporalidad y caducidad. | Sin regla escrita no hay prueba, hay recuerdos. |
| 2. Muestra completa | Marcas todos los FVG que cumplen la regla en un periodo, no los que te llaman la atención. | Evitas quedarte solo con los ejemplos bonitos. |
| 3. Grupo de control | Marcas zonas del mismo tamaño y a la misma distancia del precio que no son FVG. | Separas el efecto del patrón del simple ruido. |
| 4. Resultado en R | Anotas cada operación en múltiplos de riesgo y descuentas costes. | Comparas operaciones de tamaños distintos con la misma vara. |
| 5. Fuera de muestra | Ajustas con la primera mitad de los datos y confirmas con la segunda. | Compruebas que no has adaptado la regla al pasado. |
Si con el FVG ganas por operación lo mismo que con las zonas de control, el patrón no te está dando nada que no te diera cualquier retroceso. Y conviene saber contra qué compites: en un estudio muy citado sobre day traders, con datos de la bolsa de Taiwán entre 1992 y 2006, en torno al 13 % ganaba dinero neto en un año típico, pero menos del 1 % (unos 1.000 de 360.000) lo hacía de forma persistente. Por eso tantas siglas brillan una temporada y luego desaparecen; lo contamos en por qué fallan las estrategias de moda.
El FVG suele aparecer junto a otra pieza del vocabulario ICT, el order block. Cómo se distingue de una zona clásica y qué cambia en el riesgo de cada entrada lo vemos en order block frente a oferta y demanda.
Preguntas frecuentes
¿Qué es el consequent encroachment?
Es el punto medio del FVG, el 50 % entre sus dos bordes. En ICT se usa como nivel de entrada o como referencia: si el precio cierra más allá de él, hay quien da el hueco por debilitado. Como el resto de reglas, conviene medirlo antes de adoptarlo.
¿Un fair value gap siempre se rellena?
No. En los datos de Edgeful citados arriba, más de la mitad de los FVG alcistas de 30 minutos seguían sin mitigar al cierre de la sesión, con cualquiera de las dos definiciones. Y cuántos se rellenan depende de la ventana de tiempo que concedas.
¿Qué es un FVG invertido?
Es un hueco que el precio atraviesa con un cierre al otro lado. Hay quien lo usa después como zona en la dirección contraria (IFVG): un FVG alcista roto pasa a tratarse como resistencia. Es una regla adicional y necesita su propia prueba.
¿En qué temporalidad funciona mejor?
No hay una respuesta general. Los huecos de temporalidades altas son menos y más anchos; los de un minuto, muchos y estrechos, con los costes pesando más sobre cada operación. Elige la que operas y mide ahí.
¿Qué diferencia hay entre un FVG y un order block?
El order block es la última vela de color contrario antes del impulso; el FVG es el hueco que deja el propio impulso. A menudo aparecen juntos, y muchos traders exigen los dos para validar una zona.
Resumen para tu cuaderno
- Un fair value gap es el hueco entre la mecha de la vela 1 y la de la vela 3 que solo recorrió la vela de impulso.
- Definir el relleno por mecha o por cierre movió más de ocho puntos el porcentaje de huecos sin mitigar en los datos de Edgeful.
- Un porcentaje de relleno alto no demuestra ventaja: hay que compararlo con zonas de control.
- Entrando en el 50 % con stop de 15 puntos, objetivo a 2R y 1 punto de coste, el umbral de acierto es del 35,6 %.
- Regla escrita, muestra completa, control, resultado en R y prueba fuera de muestra: sin eso, el FVG es una opinión.
Aviso de riesgo: operar índices, futuros o CFD con apalancamiento puede hacerte perder todo el capital invertido. Según los análisis de los supervisores nacionales recogidos por ESMA en marzo de 2018, entre el 74 % y el 89 % de las cuentas minoristas de CFD pierden dinero. Este artículo es formativo y no constituye asesoramiento de inversión.