La operación va a tu favor, ya te ha dado un buen recorrido y aparece la vocecita de siempre: «mueve el stop a break even y ya no puedes perder». Le hice caso durante casi dos años. Un domingo me senté a contar operación por operación lo que me había costado ese gesto y la respuesta me quitó las ganas de cenar. Aquí tienes la cuenta entera, con mis números, para que la rehagas con los tuyos.
Qué hace de verdad el stop a break even
Mover el stop a break even es llevar la orden de protección al precio de entrada cuando la operación ya te ha dado recorrido a favor. A partir de ese momento, si el precio vuelve a donde entraste, sales plano.
Lo que casi todos creen que hace: eliminar el riesgo. Lo que hace en realidad: cambiar un riesgo por otro. Dejas de perder el stop en las operaciones que se dan la vuelta y empiezas a renunciar al objetivo en las que solo estaban cogiendo aire antes de seguir.
Las dos cosas ocurren siempre, en cualquier estrategia. La pregunta no es si el gesto tiene coste, sino cuál de los dos lados pesa más en tu registro. Y eso se cuenta, no se opina.
Un martes de marzo lo vi en directo. Nasdaq, media sesión, entrada larga, el precio se fue veintitrés puntos a mi favor en cuatro minutos y moví el stop a la entrada con un clic, casi sin pensarlo, con la taza de café fría y el borde marrón ya seco por dentro. Tres minutos después el precio se dio la vuelta, se pasó seis puntos de mi entrada y me sacó. Me levanté a por agua. Cuando volví, el gráfico había subido noventa puntos sin mí y el ventilador del portátil zumbaba como si lo hubiera hecho él. Esa tarde cerré la plataforma.
La cuenta con mis últimas 100 operaciones
Opero índices en intradía con un esquema simple: stop de 20 puntos, objetivo de 40, ratio 1:2. De cada 100 operaciones, 40 llegan al objetivo. Es lo que hay en mi hoja desde enero.
Sin tocar nada durante la operación: 40 ganadoras x 40 puntos = 1.600 puntos, y 60 perdedoras x 20 puntos = 1.200 puntos en contra. Neto, más 400 puntos en 100 operaciones, es decir, 4 puntos por operación.
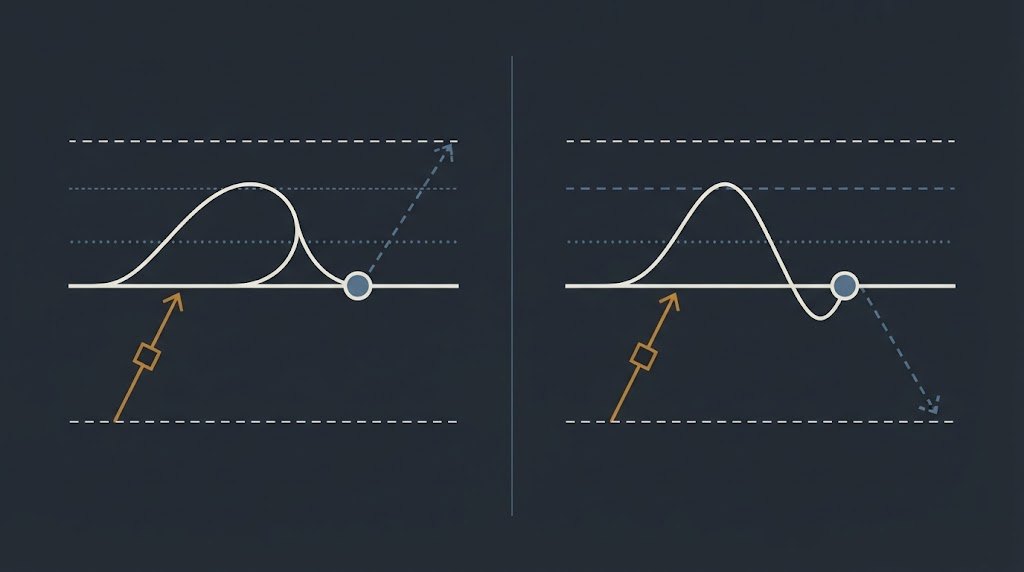
Ese domingo abrí la hoja con esas mismas 100 operaciones y las revisé una a una en el gráfico. Cuatro horas y dos cafés. No hay botón en la plataforma que te dé esto: hay que mirar cada operación y anotar hasta dónde llegó antes de decidirse. Buscaba dos números. Primero, cuántas perdedoras habían recorrido los 20 puntos a favor antes de darse la vuelta, porque esas son las que la regla rescata. Segundo, cuántas ganadoras habían vuelto a la entrada después de recorrer esos 20 puntos y antes de llegar al objetivo, porque esas son las que la regla mata. Salieron 18 y 12.
Rehecho el registro con la regla puesta: 28 ganadoras x 40 = 1.120 puntos. 42 perdedoras x 20 = 840 puntos en contra. Y 30 operaciones planas, las 18 rescatadas más las 12 truncadas. Neto, más 280 puntos: 2,8 por operación.
La regla que iba a protegerme me quitó 120 puntos en 100 operaciones. Se ve todavía mejor por separado: rescaté 18 perdedoras a 20 puntos, 360 puntos ahorrados; y trunqué 12 ganadoras a 40 puntos, 480 puntos renunciados. Trescientos sesenta menos cuatrocientos ochenta dan ciento veinte en contra, exactamente el agujero del neto.
El umbral que decide si mover el stop a break even te paga
Pon las dos cifras frente a frente y el umbral aparece solo. Cada perdedora rescatada te ahorra un stop: 20 puntos. Cada ganadora truncada te cuesta un objetivo: 40 puntos. Con ratio 1:2, cargarte una ganadora cuesta lo que ahorran dos perdedoras.
De ahí sale el único número que importa: necesitas rescatar más de dos perdedoras por cada ganadora que trunques. En mi caso harían falta más de 24, porque trunqué 12, y solo rescaté 18. Por eso la regla me sale a deber.
La fórmula general no tiene misterio: multiplica las ganadoras truncadas por tu ratio entre objetivo y stop. Si las perdedoras rescatadas superan ese resultado, la regla te paga. Si no lo superan, te la está cobrando cada mes sin que aparezca en el extracto: una ganadora que no cobraste no deja rastro.
Con ratio 1:1 la misma hoja dice lo contrario
Aquí es donde se cae la discusión de foro. Si tu objetivo mide lo mismo que tu stop, cada ganadora truncada cuesta 20 y cada perdedora rescatada ahorra 20. Con mis mismos 18 y 12: 360 puntos ahorrados contra 240 renunciados, un saldo de más 120 a favor de la regla.
El mismo trader, los mismos gráficos, los mismos dos recuentos, y la respuesta cambia de signo solo porque el objetivo está más cerca. Cuanto más lejos pones el objetivo, más cara es cada ganadora que cortas por la mitad, y menos rentable es proteger.
Lo mismo pasa entre franjas horarias o entre tipos de entrada. Si operas apertura y también media sesión, separa las dos en la hoja y haz los dos recuentos para cada una: es habitual que la regla te pague en un contexto y te cobre en el otro.
Lo que la regla te da en realidad
Te da esto: que tu porcentaje de operaciones en rojo baje del 60 % al 42 %. Dieciocho stops menos por cada 100 operaciones, una curva más lisa y menos tentación de tocar el sistema el martes por la tarde. No lo desprecio. Si esa calma es lo que te mantiene ejecutando, vale dinero.
Pero cómprala sabiendo el precio, que en mi caso son 1,2 puntos por operación. Y con una letra pequeña: tu porcentaje de aciertos no mejora, solo lo parece. Las verdes también bajan, de 40 a 28. Si dejas fuera las planas, 28 de 70 sigue siendo el mismo 40 % de antes.
Último aviso, y este me costó entenderlo: una operación plana no es gratis. Las 100 pagan comisión en los dos escenarios, así que la comparación entre ellos no cambia; lo que cambia es el cuento que te haces. Si la ida y vuelta te cuesta el equivalente a un punto, mi neto de verdad son 300 puntos sin la regla y 180 con ella. Esas 30 planas no son 30 ceros: son 30 comisiones.
Preguntas frecuentes
¿Y si lo muevo más tarde, cuando la operación lleva el doble de recorrido? Cambian los dos recuentos, no el umbral. Al exigir más recorrido rescatas menos perdedoras, porque muchas no llegan tan lejos, y truncas menos ganadoras. Lo que no cambia es cuánto vale cada una: la rescatada sigue ahorrando un stop y la truncada sigue costando un objetivo. Así que la comparación es idéntica, con dos números nuevos que tienes que volver a contar en el gráfico. Suponerlos es justo el error que me costó dos años.
¿No sirve al menos para reducir el drawdown? Sí, y no es poca cosa. Encadenar seis stops seguidos y encadenar tres stops y tres planas no se soportan igual, y el que aguanta es el que sigue ahí dentro de un año. La diferencia es que ahora sabes lo que cuesta esa tranquilidad. Si te cobra 1,2 puntos por operación y a cambio te evita saltarte el sistema una vez al mes, puede ser el mejor dinero que gastas. Decídelo con el número delante, no por costumbre.
¿Con el stop en la entrada ya no arriesgo nada? No. El stop se ejecuta al precio que haya cuando llega, no al que tú escribiste: en un dato macro o en un mercado fino sales unos puntos peor, y eso ya es una pérdida pequeña. Súmale la comisión de ida y vuelta, que se paga igual. Break even es riesgo pequeño y de tamaño desconocido, que no es lo mismo que riesgo cero.
Puntos clave
- Mover el stop a break even no quita riesgo: cambia pérdidas evitadas por objetivos a los que renuncias.
- Solo hacen falta dos números de tu registro: perdedoras que tocaron el nivel y se dieron la vuelta, y ganadoras que volvieron a la entrada antes del objetivo.
- Umbral: rescatadas por encima de truncadas multiplicadas por tu ratio objetivo entre stop. Con 1:2 y 12 truncadas, hacen falta más de 24 rescatadas.
- En mi hoja de 100 operaciones el neto cayó de 400 a 280 puntos: 1,2 puntos de peaje por operación.
- Con ratio 1:1 los mismos datos dan más 120 puntos: la respuesta depende de tu ratio y de tu franja, no de la regla.